 BECOMINGStart a project
En 2008, trois lancements de fusée avaient échoué, Tesla manquait de liquidités et la crise financière fermait les portes. Elon Musk devait choisir où placer ce qui lui restait. Voici l’histoire documentée d’un risque extrême — sans effacer les équipes, les investisseurs ni l’État qui ont rendu la survie possible.
Deux entreprises, une seule réserve de temps
À la fin de 2008, Elon Musk ne dirigeait pas deux géants. Il affrontait deux problèmes capables de détruire presque simultanément tout ce qu’il avait construit. SpaceX venait de subir trois échecs avec Falcon 1. Tesla dépensait plus vite qu’elle ne vendait, le Roadster avait connu des retards et la crise financière asséchait le capital.
C’est cette proximité avec l’effondrement qui donne sa force à l’histoire. Il ne s’agissait pas d’un milliardaire plaçant une petite partie d’un portefeuille dans deux projets secondaires. L’essentiel de sa richesse liquide issue de la vente de PayPal avait déjà été réinvesti. Il devait continuer à financer les équipes tout en cherchant des partenaires convaincus de soutenir des entreprises encore fragiles.
Le titre de cet article parle de “fortune entière”. Il faut le comprendre avec précision : les récits concordent sur un épuisement presque total de ses liquidités disponibles, jusqu’à devoir emprunter pour certaines dépenses personnelles. Cela ne signifie pas qu’une comptabilité publique permet de prouver que chaque actif possédé avait disparu. Le risque était extrême ; le mythe n’a pas besoin d’être exagéré pour être puissant.
Avant les fusées et les voitures : transformer une sortie en capital
Musk n’est pas arrivé dans l’industrie lourde sans ressources. Dans les années 1990, il participe à la création de Zip2, un service numérique destiné notamment aux entreprises de presse. La vente de la société lui donne un premier capital important. Il le réinvestit dans X.com, entreprise de services financiers en ligne qui fusionnera avec Confinity et participera à la naissance de PayPal.
Lorsque eBay acquiert PayPal en 2002, Musk possède enfin la liberté financière de choisir une vie confortable. Il choisit plutôt deux secteurs connus pour détruire du capital : les lanceurs spatiaux et l’automobile. Dans les deux cas, le ticket d’entrée dépasse largement celui d’un logiciel, les cycles de développement sont longs et une erreur peut devenir physique, publique et coûteuse.
La première leçon n’est donc pas simplement de prendre des risques. Elle est de comprendre la séquence : il a d’abord créé des actifs numériques, puis transformé le produit de ces sorties en capacité d’investissement industriel. L’argent gagné dans un modèle relativement léger a servi à financer des machines, des usines, des moteurs et des années de recherche.
SpaceX : entrer dans une industrie qui ne vous attend pas
SpaceX est fondée en 2002 avec une ambition qui paraît disproportionnée : réduire radicalement le coût d’accès à l’espace et, à très long terme, rendre possible une présence humaine sur plusieurs planètes. Le marché est dominé par des États, de grands groupes de défense et des programmes dont les calendriers se mesurent en années.
Pour attaquer ce système, SpaceX choisit l’intégration verticale. Plutôt que d’acheter chaque sous-système à une chaîne de fournisseurs traditionnels, l’entreprise développe une grande partie de ses moteurs, structures, logiciels et opérations. Cette stratégie promet plus de contrôle et des cycles plus rapides, mais elle concentre aussi davantage de risques à l’intérieur de la jeune société.
Falcon 1 devient le premier test. Petite fusée à deux étages, elle doit prouver qu’une équipe privée relativement compacte peut concevoir un lanceur orbital à propergols liquides. Tant que cette fusée n’atteint pas l’orbite, la vision de SpaceX reste une promesse coûteuse.
Tesla : la vérité derrière le mot “fondateur”
Tesla est constituée en 2003 par Martin Eberhard et Marc Tarpenning. Elon Musk rejoint l’entreprise en 2004 comme principal investisseur du premier tour et président du conseil. Il aide à recruter, à lever des fonds et intervient dans le produit. Après un accord judiciaire, cinq personnes — dont Musk, Eberhard et Tarpenning — peuvent être présentées comme cofondateurs.
Cette précision ne diminue pas son rôle. Elle le rend compréhensible. Musk n’a pas inventé seul l’entreprise dans un garage ; il a identifié une équipe et une technologie naissantes, placé du capital, poussé une stratégie ambitieuse et assumé ensuite la direction. En octobre 2008, il devient CEO au moment même où Tesla doit se restructurer pour survivre.
Le premier Roadster sert de démonstrateur. Une voiture de sport chère ne pouvait pas électrifier à elle seule le parc automobile. Mais elle devait montrer qu’un véhicule électrique pouvait offrir autonomie, accélération et désir — puis financer progressivement des modèles plus accessibles.
Le plan était public dès 2006
Dans son premier Master Plan publié en 2006, Musk expose une logique en plusieurs étapes : commencer par une voiture de sport, utiliser les revenus pour développer un véhicule moins cher, puis répéter le processus tout en accélérant la production d’énergie propre. Le plan ne promettait pas une voiture populaire immédiatement ; il reconnaissait que la technologie coûterait d’abord trop cher.
Cette stratégie répondait à un problème classique de l’innovation industrielle. Une nouvelle technologie ne devient pas abordable uniquement parce qu’un entrepreneur le souhaite. Il faut payer les premières batteries, l’ingénierie, les essais, l’outillage et la chaîne d’approvisionnement avant de bénéficier de l’échelle.
Mais une stratégie cohérente ne protège pas de l’exécution. Le Roadster a dépassé les budgets prévus, les livraisons ont pris du retard et l’organisation a connu des changements de direction. En 2008, le récit élégant du plan devait affronter le désordre réel d’une entreprise automobile.
Trois lancements, trois façons d’apprendre en public
Le premier Falcon 1 échoue en mars 2006 après un incendie lié à une fuite de carburant. Le deuxième, en mars 2007, progresse beaucoup plus loin mais n’atteint pas l’orbite. Le troisième, lancé en août 2008, échoue lorsque les deux étages se heurtent après la séparation.
Dans un logiciel, une équipe peut corriger une erreur et publier une mise à jour. Une fusée détruite emporte du matériel, un calendrier, des charges utiles et parfois la confiance d’un client. Chaque apprentissage se paie en millions, et le résultat est visible par tous.
Le troisième échec est particulièrement cruel parce que plusieurs éléments avaient fonctionné. Une différence de comportement du nouveau moteur Merlin 1C laisse une poussée résiduelle plus longue que prévu. Le premier étage rattrape le second après la séparation. Le défaut paraît minuscule dans une chronologie de vol ; son effet est total.
2008 : lorsque le risque technique rencontre le risque financier
Une entreprise peut survivre à une mauvaise expérience si le capital reste accessible. Elle peut survivre à un marché financier difficile si son produit génère déjà des revenus solides. Tesla et SpaceX se trouvent au mauvais endroit des deux équations : elles ont encore besoin d’argent et leurs preuves restent incomplètes.
La faillite de Lehman Brothers en septembre 2008 accélère une crise mondiale. Les investisseurs deviennent plus prudents, les valorisations chutent et les projets qui demandent des années de financement paraissent plus dangereux. Lever de l’argent pour une nouvelle marque automobile ou une quatrième tentative de fusée devient considérablement plus difficile.
Musk répartit ses moyens entre SpaceX, Tesla et ses autres engagements. Selon l’étude de cas de Harvard Business School, Tesla avait besoin d’environ 40 millions de dollars et Musk en a réuni une partie importante personnellement tout en demandant à d’autres investisseurs de suivre. Le geste compte, mais il n’aurait pas suffi sans leur participation.
28 septembre 2008 : neuf minutes qui changent la direction
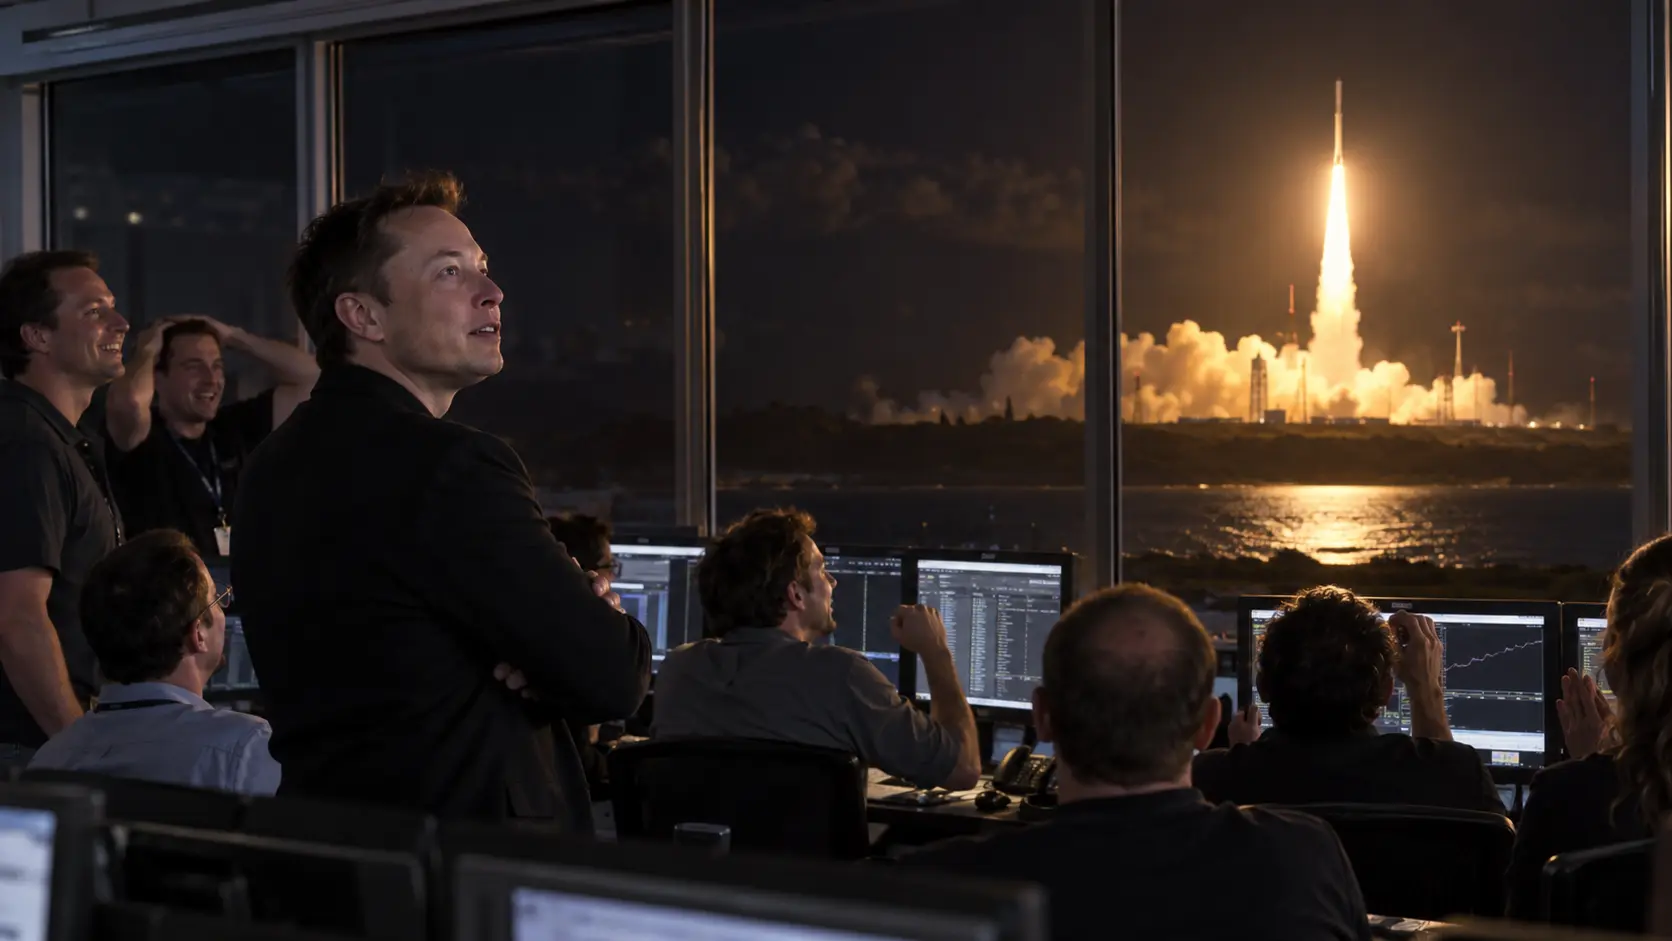
La quatrième Falcon 1 décolle depuis l’île d’Omelek, dans l’atoll de Kwajalein. Cette fois, les étages se séparent correctement. Environ neuf minutes après le lancement, l’engin atteint l’orbite. SpaceX devient la première entreprise privée à envoyer en orbite un lanceur à ergols liquides développé avec des fonds privés.
Ce succès ne crée pas immédiatement une entreprise stable. Il transforme cependant le type de conversation que SpaceX peut avoir avec ses clients. Après trois promesses brisées, l’équipe dispose enfin d’une preuve physique : son architecture peut atteindre l’espace.
Le détail le plus important n’est peut-être pas le courage abstrait. C’est la capacité à isoler la cause d’un échec, corriger le calendrier de séparation et relancer rapidement. La persévérance qui ne produit pas d’apprentissage devient de l’entêtement. Ici, la quatrième tentative incorpore ce que les trois précédentes ont révélé.
Une victoire spatiale ne règle pas la paie de Tesla
Pendant que Falcon 1 atteint l’orbite, Tesla reste au bord du manque de liquidités. Musk a pris la direction opérationnelle, réduit les coûts et cherche à fermer un nouveau tour de financement. Le contexte ne laisse presque aucune marge : une entreprise peut posséder une technologie prometteuse et mourir avant de la produire à grande échelle.
Le financement est finalement bouclé le 24 décembre 2008, à la toute fin de la journée. Musk racontera plus tard que sans cette opération, la paie suivante aurait pu échouer. Le sauvetage ne vient pas d’un chèque solitaire : il implique son apport, la conversion d’engagements existants et le soutien d’autres investisseurs.
Cette nuance change la leçon. Mettre son argent sur la table peut signaler une conviction et convaincre les autres de partager le risque. Mais construire une entreprise industrielle reste un effort collectif. Aucun fondateur, quelle que soit sa fortune, ne remplace durablement les salariés, les fournisseurs, les investisseurs et les clients.
La NASA : le client qui transforme la preuve en marché
En décembre 2008, la NASA attribue à SpaceX un contrat Commercial Resupply Services pour ravitailler la Station spatiale internationale. La valeur annoncée atteindra 1,6 milliard de dollars pour au moins douze missions de fret. Ce contrat ne tombe pas du ciel : SpaceX avait été sélectionnée dès 2006 dans le programme COTS pour développer Falcon 9 et Dragon avec des étapes techniques précises.
L’histoire est souvent racontée comme le triomphe pur d’un entrepreneur privé. Elle est plus intéressante : une agence publique a structuré un marché, financé des jalons, partagé son expertise et accepté d’acheter un service à une nouvelle entreprise. SpaceX a apporté sa vitesse et son architecture ; la NASA a apporté une demande crédible et une discipline contractuelle.
En 2012, Dragon devient le premier vaisseau commercial à rejoindre la Station spatiale internationale, puis effectue la première mission de ravitaillement prévue par ce contrat. Le risque de 2008 produit alors un service réel — quatre ans après la nuit du quatrième lancement.
Tesla apprend à traverser la “vallée de la mort” industrielle
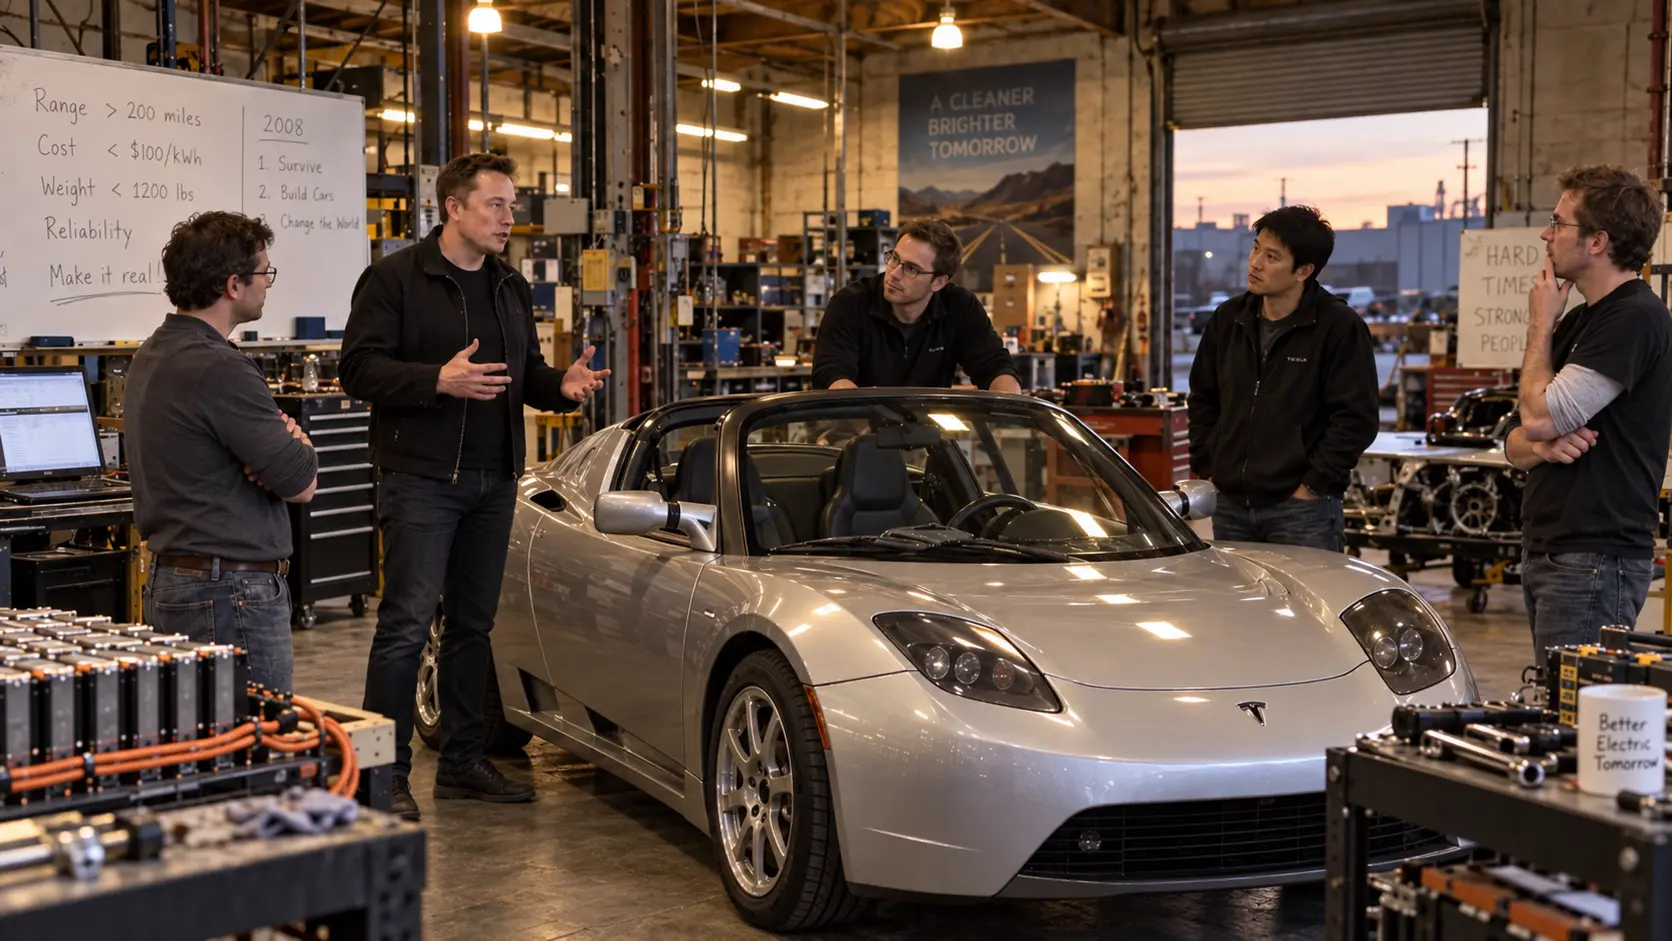
Tesla ne devient pas immédiatement rentable après Noël 2008. L’entreprise doit encore lever des capitaux, collaborer avec Daimler puis Toyota, obtenir un prêt du Département américain de l’Énergie, reprendre une ancienne usine à Fremont et réussir le lancement de la Model S.
Son introduction en Bourse de 2010 apporte de nouvelles ressources. Le prospectus déposé auprès de la SEC expose ouvertement les risques : pertes accumulées, dépendance au financement, nécessité de développer une nouvelle berline et incertitude sur la capacité à produire à grande échelle.
C’est la différence entre une invention et une entreprise. Une batterie, un moteur ou un prototype impressionnant ne suffit pas. Il faut transformer des milliers de composants en produit cohérent, livrer, réparer, garantir, financer les stocks et survivre assez longtemps pour améliorer la génération suivante.
Ce que le récit du génie solitaire efface
L’image d’un homme risquant tout est puissante parce qu’elle simplifie une crise en une décision. Mais SpaceX est aussi le travail de Gwynne Shotwell, Tom Mueller et de milliers d’ingénieurs, techniciens et opérateurs. Tesla repose sur ses fondateurs initiaux, ses équipes de batteries et de véhicules, ses ouvriers, ses investisseurs et ses partenaires industriels.
Même le capital personnel de Musk provient d’entreprises précédentes construites avec d’autres personnes. Même la percée de SpaceX dépend d’une politique publique américaine décidée après l’accident de Columbia et la préparation de la fin de la navette spatiale. Même Tesla bénéficie d’infrastructures, d’incitations et de marchés financiers.
Reconnaître cet écosystème ne retire rien à la prise de risque. Cela évite simplement de transformer le leadership en magie. Le rôle du dirigeant consiste souvent à assembler une équipe, un capital, un calendrier et une conviction suffisamment forte pour que chacun continue lorsqu’aucun résultat n’est encore garanti.
Le prix humain d’une culture de l’urgence
La vitesse exceptionnelle peut produire des avancées et des dommages. Les méthodes de Musk sont associées à des objectifs très agressifs, des semaines intenses, des changements rapides et une faible tolérance pour les retards. Certains collaborateurs décrivent cette pression comme une source d’efficacité ; d’autres comme une culture épuisante.
Un article responsable ne doit pas convertir la souffrance en accessoire romantique. Le fait qu’une entreprise survive ne justifie pas automatiquement chaque décision de management. Les conditions de travail, la sécurité, la gouvernance et la façon de traiter les désaccords restent des mesures essentielles du succès.
L’entrepreneur qui lit cette histoire ne doit donc pas copier l’insomnie ou l’extrême concentration du pouvoir. Il doit observer ce qui est transférable : clarifier la mission, raccourcir les cycles d’apprentissage, investir personnellement de manière réfléchie et savoir que l’urgence permanente finit par coûter quelque chose aux personnes.
Prendre un risque n’est pas jouer au hasard
Le pari de 2008 semble aujourd’hui évident parce que nous connaissons la suite. À l’époque, il possédait pourtant une logique. SpaceX avait identifié la cause technique du troisième échec et préparé une correction ciblée. Tesla avait un produit livré, une stratégie de gamme et des investisseurs capables d’accompagner un nouveau tour.
Un risque entrepreneurial devient plus rationnel lorsqu’il répond à quatre questions : si nous réussissons, la valeur créée est-elle immense ? Avons-nous appris quelque chose de chaque échec ? Existe-t-il une étape précise capable de débloquer le prochain financement ? Et pouvons-nous supporter la perte sans mettre en danger des personnes qui n’ont pas choisi ce pari ?
Musk a accepté une concentration de risque que peu de conseillers financiers recommanderaient à une personne ordinaire. Cette stratégie ne constitue pas un modèle universel. Elle montre une possibilité rare : lorsqu’un fondateur connaît intimement la technologie, le marché et la prochaine preuve nécessaire, sa perception du risque peut différer de celle d’un investisseur extérieur.
Cinq leçons pour ceux qui construisent
1. Une vision doit devenir une séquence Le plan de Tesla ne commence pas par le produit final. Il utilise un véhicule cher comme première marche vers une plateforme plus large.
2. L’échec doit produire une donnée SpaceX n’a pas simplement répété quatre fois le même lancement. Chaque tentative a réduit une incertitude technique différente.
3. Le capital personnel est un signal, pas une entreprise L’engagement du fondateur peut attirer des partenaires. Sans investisseurs, clients, agences et équipes, il reste insuffisant.
4. Une preuve change le rapport de force Avant l’orbite, Falcon 1 est une promesse. Après le quatrième vol, SpaceX peut négocier à partir d’un résultat.
5. La survie précède l’ambition En 2008, il fallait réduire les coûts, fermer un financement et assurer la paie. Sauver la mission exige parfois de traiter d’abord les détails les moins romantiques.
The Becoming View : le moment où l’avenir n’avait encore aucune obligation d’exister
Aujourd’hui, les voitures électriques font partie du paysage industriel et les fusées réutilisables reviennent se poser devant des caméras. Cette familiarité trompe notre mémoire. En 2008, Tesla pouvait disparaître comme beaucoup de constructeurs automobiles ambitieux. SpaceX pouvait rester une note de bas de page composée de trois lancements manqués.
Elon Musk n’a pas gagné parce que le monde lui devait une récompense pour son audace. Il a survécu parce que des équipes ont corrigé un problème de séparation, parce que des investisseurs ont accepté de continuer, parce qu’un organisme public a construit un nouveau modèle de partenariat et parce que des produits ont fini par accomplir ce qui avait été promis.
Voilà ce que Becoming retient : devenir ne signifie pas savoir que l’on réussira. Cela signifie construire la prochaine preuve alors que l’issue reste ouverte. La lumière dorée n’éclaire pas seulement la victoire. Elle éclaire cette minute plus sombre, celle où l’on doit décider ce que l’on est encore prêt à bâtir.